

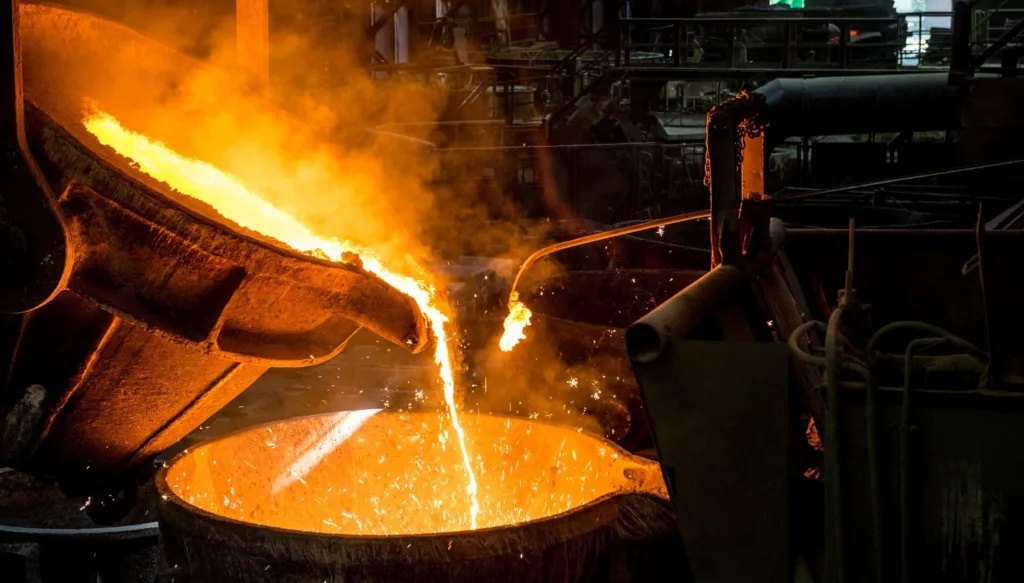
El Gobierno habilitó a las generadoras que operan centrales térmicas existentes a elevar el volumen de energía que pueden contractualizar con industrias y grandes usuarios a partir del año próximo, con la clara intención de intentar contener el incremento de los costos que enfrenta el sector industrial durante el invierno. Desde el 1 de abril de 2027, las empresas alcanzadas podrán destinar hasta el 60% de su producción mensual de energía a contratos de abastecimiento con ese segmento, frente al límite del 20% vigente en la actualidad.
La decisión busca corregir los efectos nocivos que se registraron este año, cuando el encarecimiento del gas natural licuado (GNL) y del gasoil que se importan para cubrir la demanda de combustible del parque termoeléctrico se tradujo en un alza significativa de la electricidad para los grandes usuarios industriales. El impacto fue mayor porque muchos sectores productivos atraviesan un período de recesión y baja demanda, con menos margen para absorber aumentos de sus costos.
La medida de la Secretaría de Energía, que dirige María Tettamanti, quedó plasmada en la resolución 293/2026, publicada la semana pasada, el 21 de octubre. Modificó el calendario de transición establecido por la Resolución 400, de octubre de 2025, que puso en marcha desde noviembre de ese año una reforma por etapas del Mercado Eléctrico Mayorista (MEM). El cambio comprende tanto a los grandes usuarios del MEM como a las distribuidoras que contratan energía para sus Grandes Usuarios de Distribución (GUDI).
De fondo, el objetivo económico es ampliar las alternativas que tienen las industrias para cubrir parte de su consumo con contratos que, según las referencias de mercado recabadas para esta nota, podrían ubicarse en torno de los US$ 70 a US$ 80 por MWh. La expectativa es que esos acuerdos les permitan reducir su exposición al costo monómico durante los meses de frío y ganar previsibilidad.
Como publicó EconoJournal el 2 de septiembre, el precio de abastecimiento para los grandes usuarios expuestos al mercado spot llegó a US$ 163 por MWh en junio. El salto, explicado en el primer programa de NODO, reflejó el impacto del encarecimiento del GNL importado por la guerra en Medio Oriente.
Una cobertura antes del invierno
Lo que ocurrió este año es que, en la antesala del invierno, justo cuando aumenta la demanda residencial de gas y se reduce la disponibilidad del hidrocarburo local para las centrales termoeléctricas, se dispararon los precios del GNL y del gasoil como consecuencia de la guerra en Medio Oriente y sus efectos sobre el suministro global de combustibles.
El proceso de apertura del mercado eléctrico quedó así atravesado por un encarecimiento internacional que alteró las previsiones de abastecimiento. Las industrias que permanecieron sin contratos quedaron especialmente expuestas a la suba.
La decisión oficial apunta a reducir ese riesgo para 2027 ante la posibilidad de que continúe un escenario de precios elevados de los combustibles importados. La Resolución 293 ofrece un paliativo: habilita a las industrias a contratar una mayor proporción de energía de centrales eficientes que utilizan gas local de Vaca Muerta, mucho más barato que el GNL importado.
En los hechos, es esperable que una parte importante de esos acuerdos se cierre con generadoras que operan centrales termoeléctricas en el Comahue. Esas unidades combinan eficiencia con acceso al gas cerca de los yacimientos, lo que reduce los costos de transporte del combustible frente a centrales más alejadas de la cuenca.
El objetivo es que generadores, grandes usuarios y distribuidoras acuerden precios y condiciones de suministro directamente, sin que Cammesa determine el precio de esos contratos. La administradora conserva sus funciones de despacho y administración del mercado, pero las partes pueden pactar una cobertura con un precio estable durante el año.
¿Cuánta energía se liberará?
La ampliación alcanza a la generación térmica al mercado spot que ingresó antes del 1 de enero de 2025. Para esas centrales, el porcentaje es un límite conjunto para los contratos con grandes usuarios del MEM y con distribuidoras para sus GUDI.
El programa mantiene el 20% hasta marzo de 2027. La lógica económica de ese calendario es permitir que los GUDI aprovechen primero la baja estacional del costo monómico que suele registrarse en verano, cuando hay mayor disponibilidad de gas local para generación.
El porcentaje subirá al 60% desde abril del año próximo, justo antes de los meses más fríos. Desde abril de 2028 aumentará al 80% y, a partir de enero de 2029, desaparecerá la restricción porcentual, un año antes de lo previsto originalmente.
Según estimaron fuentes privadas consultadas por este medio, el cambio permitirá ampliar la oferta contractual desde las centrales térmicas hacia el sector industrial en alrededor de 2.000 MW de generación térmica.
Esa mayor oferta debería propiciar la contractualización a precios más competitivos.
La contracara para las renovables
En la práctica, la medida del Gobierno modifica el equilibrio comercial entre la generación térmica existente y los nuevos proyectos renovables que buscan contratos con grandes consumidores. Esos acuerdos fueron el principal motor de expansión del segmento renovable en los últimos años a través del Mercado a Término de Energías Renovables (MATER).
El límite actual del 20% para la contratación de generación térmica deja una porción mayor de ese mercado disponible para otras tecnologías. Es decir, preserva un incentivo para que los desarrolladores eólicos y fotovoltaicos encuentren compradores y financien nuevas inversiones.
Al acelerar la apertura de la contratación térmica, el Gobierno prioriza ampliar las opciones de abastecimiento industrial antes del próximo invierno. Fuentes ligadas al sector renovable indicaron que competir con centrales térmicas que, en algunos casos, están ampliamente amortizadas y tienen acceso a gas competitivo dificultará la inversión en nuevos proyectos, que necesitan precios suficientes para recuperar el capital invertido y obtener una rentabilidad.
Fuentes cercanas al Gobierno explicaron, sin embargo, que una parte de esa discusión entre renovables y térmicas se vuelve abstracta por las restricciones del sistema de transporte. Según señalaron, tanto los corredores de alta y media tensión como los nodos de la red están prácticamente saturados en las zonas con potencial para incorporar nuevos parques.
Aunque existe voluntad de invertir en nuevos proyectos eólicos y solares, la falta de capacidad para transportar esa energía hacia los centros de consumo impide materializar muchas de esas inversiones. Desde esa perspectiva, la discusión sobre cuánto mercado puede captar cada tecnología pierde alcance práctico mientras no se amplíe el sistema de transmisión.
Fuente: EconoJournal
