

Las empresas energéticas consiguieron un 54% más de financiamiento en los primeros nueve meses de 2026, sin pagar tasas más altas en el mercado local. Así, colocaron US$ 9.598 millones, concentrando el 62% de todo el mercado de obligaciones negociables, y de ese total, US$ 6.269 millones correspondieron a petróleo y gas.
Durante el período comprendido entre enero y septiembre de 2026, de acuerdo con el informe elaborado por RICSA Alyc, el mercado primario de obligaciones negociables registró colocaciones por US$ 15.498 millones distribuidas en 294 series, lo que representó un incremento del 30% en comparación con los US$ 11.934 millones de igual lapso de 2025. El volumen general se fondeó mayoritariamente en dólares, mientras que el promedio por emisión se ubicó en US$ 52,7 millones.
El ritmo de actividad en el tercer trimestre sostuvo la dinámica del segundo al sumar US$ 5.769 millones, cifra prácticamente idéntica a los US$ 5.773 millones del trimestre previo y un 89% superior al tercer trimestre de 2025. Septiembre se consolidó como el mes de mayor movimiento del año con US$ 2.907 millones colocados, traccionado por las operaciones internacionales de grandes jugadores del sector de hidrocarburos.
Dentro de este escenario, el sector energético fue el principal demandante de fondos corporativos al captar US$ 9.598 millones mediante 53 emisiones, abarcando el 61,9% del volumen total negociado en la plaza local con apenas el 18% de las series. Siguiendo el reporte de RICSA, la dolarización de estas colocaciones alcanzó el 99,7%, operando bajo una tasa promedio ponderada en dólares del 7,8% TNA, idéntica al registro observado en los primeros nueve meses del año anterior.
Dentro de la apertura subsectorial, el segmento de petróleo y gas lideró con US$ 6.269 millones, equivalente al 65% del total sectorial en 25 emisiones, destacándose por ofrecer los plazos más extensos con un promedio de 96,2 meses y una tasa del 7,5% TNA, por debajo de la media general. Por su parte, el midstream concentró US$ 474 millones en cuatro emisiones, posicionándose como el segmento más económico con un costo del 6,5% TNA y plazos promedio de 48,1 meses.
Un dato relevante del informe radica en que los plazos de emisión más prolongados no implicaron necesariamente costos financieros superiores. Firmas como Vista Energy, Pampa Energía y Pluspetrol estructuraron financiamientos que superaron los once años de plazo -llegando a 146,1 y 139,8 meses- con tasas inferiores al 8% TNA, demostrando que el costo del crédito dependió estrictamente de la solidez crediticia del emisor y no de la duración del instrumento.
Radiografía del financiamiento corporativo y la dispersión de tasas
En el segmento eléctrico, la generación sumó US$ 1.437 millones en 14 emisiones con un plazo promedio de 84 meses y una tasa del 8,2% TNA, mientras que la distribución eléctrica captó US$ 1.418 millones en 10 emisiones a 72,7 meses, registrando el costo más elevado del sector con un 9,2% TNA. Ambas ramas eléctricas absorbieron en conjunto el 30% de los fondos energéticos, reflejando condiciones de fondeo más onerosas que las vinculadas al upstream hidrocarburífero.
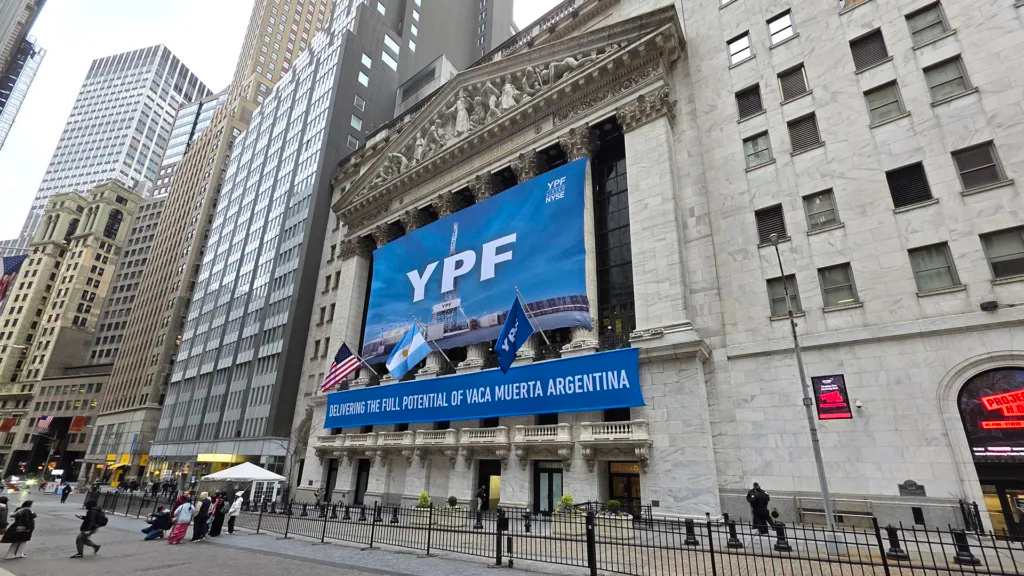
El análisis de los principales actores exhibe una fuerte concentración, ya que los diez mayores emisores del sector explicaron el 82,9% del volumen energético y el 51% de todo el mercado de obligaciones negociables del período. YPF lideró las colocaciones con US$ 2.205 millones divididos en cinco series, incluyendo una emisión internacional de US$ 1.200 millones concretada en septiembre, seguida por Edenor con US$ 1.053 millones y Vista Energy con US$ 1.050 millones.
El listado de los principales tomadores continuó con Pampa Energía, que obtuvo US$ 842 millones, Pluspetrol con US$ 617 millones y Tecpetrol con US$ 550 millones. Completaron el tramo superior del ranking MSU Green Energy con US$ 530 millones, el consorcio integrado por PCR y Luz de Tres Picos con US$ 400 millones, Pan American Energy con US$ 375 millones y CGC con US$ 339 millones, completando una constelación de 28 emisores distintos en la actividad.
La dispersión de tasas dentro del sector energético evidenció un spread intra-sector de 825 puntos básicos, oscilando entre el 3,75% TNA obtenido por Vista Energy en un plazo corto y el 12% TNA registrado por Chamical Solar. No obstante, el relevamiento de RICSA detalla que la mitad de las emisiones se situó en un rango de entre el 7,5% y el 10% TNA, siendo el 8% la tasa más repetida en el mercado.
Fuente: EconoJournal
