

El petróleo está protagonizando una de las caídas más vertiginosos de los últimos años. El barril de Brent, de referencia mundial, ha pasado de cotizar en 118 dólares entre el pasado 29 y 30 de octubre a llegar a perder los 90 dólares por momentos de este martes, lo que implica una caída del 23% en apenas diez sesiones bursátiles. El crudo ha borrado así prácticamente toda la subida acumulada durante los últimos tres meses, en un giro de 180 grados de las expectativas que está transformando el panorama energético internacional. Detrás de este movimiento se encuentra, fundamentalmente, la derrota del Partido Republicano en las elecciones legislativas de EEUU, que ha llevado a los inversores a apostar por una salida negociada de la guerra con Irán y una recuperación progresiva del suministro de petróleo de Oriente Próximo.
La última señal ha llegado de la propia Casa Blanca, que este lunes aseguró en boca de su presidente que no considera necesario lanzar nuevos ataques militares contra Irán "por el momento", después de recibir peticiones de contención de varios países de la región. Según informa Reuters, estas declaraciones han acelerado las ventas de crudo, que ya había perdido un 5,85% durante la sesión del lunes. Este martes, los futuros de petróleo vuelven a caer con fuerza, sumando otra jornada bajista que pone al Brent en la zona de los 90 dólares, un nivel que podría ser considerado como un suelo psicológico o temporal. "El mercado sigue dando prioridad al tono más conciliador del presidente Trump hacia Irán desde las elecciones de mitad de mandato", explica Tim Waterer, analista jefe de mercados de KCM Trade.
Arabia Saudí llena Ormuz
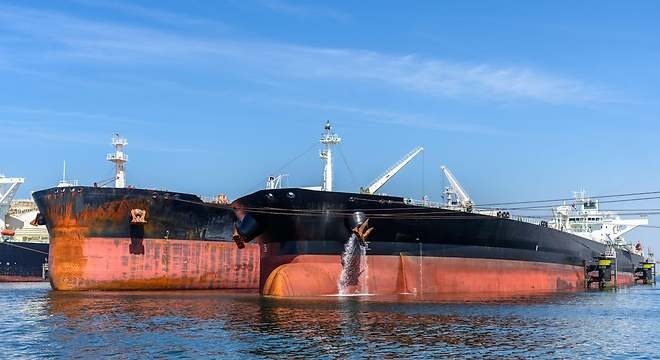
La relajación de las tensiones también comienza a trasladarse al tráfico marítimo, hasta el punto de que los grandes petroleros de Arabia Saudí están volviendo a atravesar el estrecho de Ormuz cargados de crudo, pese a los ataques iraníes. Según revela la agencia financiera Bloomberg, Bahri, la principal naviera saudí y uno de los grandes operadores de las exportaciones de Aramco, está coordinándose directamente con el Ejército estadounidense para garantizar el tránsito de sus buques por este paso estratégico.
Khalid Alhammad, presidente de Bahri Ship Management, ha confirmado que solo este martes cuatro petroleros de la compañía han cruzado el estrecho gracias a la colaboración entre Riad y Washington. El aumento de los tránsitos durante los últimos dos meses ha permitido que los envíos de petróleo desde Oriente Próximo se aproximen a los niveles anteriores al conflicto, mientras Arabia Saudí aprovecha la recuperación de esta ruta para intentar ganar cuota de mercado en Asia. "Tenemos que seguir transportando energía", ha asegurado Alhammad. La situación sigue siendo peligrosa, puesto que varios buques de Bahri fueron atacados durante el tercer trimestre, con dos tripulantes fallecidos. Sin embargo, la recuperación de las exportaciones saudíes y el aumento de la producción de la OPEP en octubre, encabezado por Arabia Saudí, Kuwait e Irak, están contribuyendo a disipar el temor a una escasez prolongada de petróleo.
El giro del petróleo
El cambio de escenario es importante desde el punto de vista energético e inflacionario porque hasta hace apenas dos semanas, los operadores descontaban una posible intensificación de los bombardeos estadounidenses contra Irán. Ahora, la victoria demócrata en ambas cámaras del Congreso ha alterado por completo ese cálculo. Desde BCA Research, el estratega Marko Papic considera que Trump tiene incentivos políticos y económicos muy poderosos para reducir la tensión y asigna una probabilidad del 70% a que el presidente estadounidense evite una gran escalada militar. La firma ha adoptado una posición bajista sobre el Brent ante la posibilidad de que Washington busque una solución diplomática que permita recuperar el comercio energético en el Golfo Pérsico.
Con todo, el mercado está empezando a descontar que el presidente podría preferir un petróleo más barato a una victoria militar incierta, aunque el bloqueo naval estadounidense en Ormuz sigue vigente y las negociaciones con Teherán todavía están lejos de resolverse.
Esta interpretación también aparece en el último análisis de Anatole Kaletsky, economista y fundador de Gavekal Research, publicado bajo el título Markets Anticipate End Of Iran War. Kaletsky sostiene que la derrota republicana ha dejado a Trump ante una disyuntiva que afecta directamente a su legado político. Mantener una guerra que ha contribuido a encarecer la energía y deteriorar el poder adquisitivo de los estadounidenses o buscar una salida que permita aliviar simultáneamente tres problemas, "la inflación, los tipos de interés y la guerra de Irán".
El mercado anticipa el fin de la guerra
A su juicio, terminar el conflicto podría resultar suficiente para dar un vuelco a las perspectivas económicas de EEUU, porque abarataría el petróleo, moderaría las presiones inflacionistas y favorecería una relajación de las condiciones financieras, con efectos positivos sobre la vivienda, el consumo y los sectores más sensibles al ciclo económico. El experto considera que Trump dispone de margen para presentar un eventual acuerdo como una victoria, aunque implique abandonar parte de sus objetivos iniciales. De hecho, Kaletsky interpreta el desplome del petróleo como una señal de que los mercados financieros ya están anticipando el final de la guerra, un escenario que beneficiaría a la mayor parte de los activos financieros, con la excepción de las compañías petroleras y energéticas.
No obstante, el descenso del Brent también encuentra apoyo en factores que van más allá de la política estadounidense. Los analistas de materias primas de Commerzbank, Barbara Lambrecht, Carsten Fritsch y Norman Liebke, han señalado en sus últimas actualizaciones que el mercado físico del crudo está mostrando signos de relajación, aunque la situación continúa siendo mucho más ajustada en productos refinados como el diésel. Esta divergencia resulta especialmente relevante porque refleja que una mayor disponibilidad de petróleo no implica necesariamente una recuperación inmediata de toda la cadena de suministro energético.
A ello se suma la perspectiva de una demanda menos dinámica si la economía mundial pierde impulso y si se modera el extraordinario ciclo inversor asociado a la inteligencia artificial. Robin Brooks, antiguo economista de Goldman Sachs, por su parte, ha destacado que el petróleo se ha convertido en uno de los principales factores que explican los movimientos simultáneos de las Bolsas, las divisas y los mercados de deuda. Una caída sostenida del crudo podría aliviar las presiones inflacionistas, favorecer especialmente a países europeos muy endeudados, como Francia e Italia, y reducir parte de la demanda de activos refugio que ha acompañado a la guerra.
Sin embargo, no todos los expertos creen que el desplome del petróleo esté justificado por la situación real del mercado. Claudio Galimberti, economista jefe de Rystad Energy, advierte de que los inversores están confundiendo un cambio de expectativas políticas con una mejora efectiva del suministro. "El mercado está tratando la victoria demócrata como si hubiera resuelto la situación de Irán. No lo ha hecho. Las exportaciones del Golfo siguen un 20% por debajo de los niveles anteriores a la guerra y no se ha producido ningún avance significativo en las negociaciones", sostiene el experto. Para Galimberti, "lo que ha cambiado es el coste político de una nueva escalada, no la realidad geopolítica sobre el terreno".
Aunque los contactos entre Washington y Teherán, mediados por Qatar, se han intensificado, persisten diferencias importantes sobre las sanciones, el programa nuclear iraní y las condiciones para garantizar la navegación comercial por Ormuz. Además, Rystad advierte de que el periodo comprendido entre las elecciones y el 3 de enero, cuando tome posesión el nuevo Congreso, podría ofrecer a Trump una última ventana para incrementar la presión militar sobre Irán. "No estamos cambiando nuestro escenario central, que contempla un riesgo elevado de escalada a corto plazo, seguido de un acuerdo limitado y una recuperación gradual de los flujos de petróleo del Golfo a lo largo de 2027", explica Galimberti, que insiste en que "la corrección del precio del petróleo refleja un cambio en el sentimiento del mercado, no un cambio en la situación del suministro".
El petróleo se acerca a un suelo
Esta cautela también aparece en las valoraciones recogidas por Reuters. Gregory Brew, analista sénior de Eurasia Group, considera que el Brent difícilmente podrá perforar de forma sostenida la barrera de los 90 dólares sin señales más concluyentes de distensión y un acuerdo entre EEUU e Irán. "Pese a las recientes ventas, es improbable que los precios caigan por debajo de los 90 dólares por barril sin señales más duraderas de desescalada y un acuerdo entre EEUU e Irán", sostiene Brew.
El experto recuerda que los ataques iraníes contra los buques que atraviesan Ormuz continúan, mientras que Rystad Energy añade otros dos riesgos capaces de volver a tensionar el mercado como son los ataques ucranianos contra refinerías rusas, que están prolongando la escasez de diésel, y las amenazas de los hutíes contra las infraestructuras saudíes y el tráfico marítimo en el estrecho de Bab el-Mandeb. El propio Tim Waterer, de KCM Trade, reconoce que los ataques contra los petroleros no han desaparecido, aunque hasta ahora no han aumentado lo suficiente como para obligar al mercado a incorporar una nueva prima de riesgo geopolítico. La gran incógnita, por tanto, es si el precio actual está anticipando correctamente una normalización de los flujos de crudo o si los inversores están dando por terminada una crisis que todavía mantiene importantes restricciones sobre el suministro mundial.
Con todo, el Brent ha perdido más de una quinta parte de su valor en diez sesiones sin que se haya firmado todavía un acuerdo de paz ni se haya recuperado por completo la producción y las exportaciones de Oriente Próximo. La derrota electoral de Trump, sus declaraciones conciliadoras y la recuperación parcial de los tránsitos por Ormuz han sido suficientes para borrar casi tres meses de subidas, mientras las perspectivas de una mayor oferta y de una demanda mundial menos vigorosa refuerzan el movimiento bajista.
Fuente: El Economista
